Her trader bir ajanı hak eder.
AVANTAJLAR
Sparkling kripto işlemlerinizi sizin yerinize hazırlar, onay hep sizde.
E-postanızla başlayın. İmzayı yalnızca siz atarsınız; anahtarlarınızı görmeyiz, fonlarınızı tutmayız.
"PnL'imi göster", "100 USDC'yi SOL'a takas et." Hepsi bu kadar.
Long, short ve kaldıraçlı pozisyonlar Hyperliquid yürütmesiyle; tahmin piyasaları Polymarket ile.
Solana, Ethereum, TON ve Bitcoin ağları arasında tek bir bakiyeden takas.
Ajan önerir, siz onaylarsınız — her takas veya işlem önce teklifini gösterir.
Stablecoin nedir? USDT ve USDC nasıl çalışır, hangi riskleri taşır?
Kripto tarafında bir süre vakit geçiren herkes er ya da geç aynı noktaya gelir. Elinizde bir pozisyon vardır, piyasa dönmeye başlar ve sistemden tamamen çıkmadan bir yerde durmak istersiniz. Stablecoin'ler tam olarak bu ihtiyaç için tasarlandı.
Fikri anlatmak kolay: fiyatı bir referans varlığa, çoğunlukla ABD dolarına bağlanmış bir token. Genellikle anlatılmayan kısım ise bu bağın neyle ayakta durduğu. Stabilite tokenın doğal bir özelliği değil, çalıştığı sürece iş gören bir mekanizma. Mekanizma tıkandığında fiyat hedefinden ayrılıyor, ki bu daha önce birkaç kez yaşandı.
USDT ve USDC bu kategorinin en sık karşınıza çıkan iki örneği. Aşağıda ikisini de aynı çerçevede ele alıyoruz: önce paritenin neyle tutulduğunu, sonra nerede koptuğunu.
Başlamadan önce kısaca
- Stablecoin, değerini bir referans varlığa, genellikle ABD dolarına yakın tutmak üzere tasarlanmış bir kripto varlıktır.
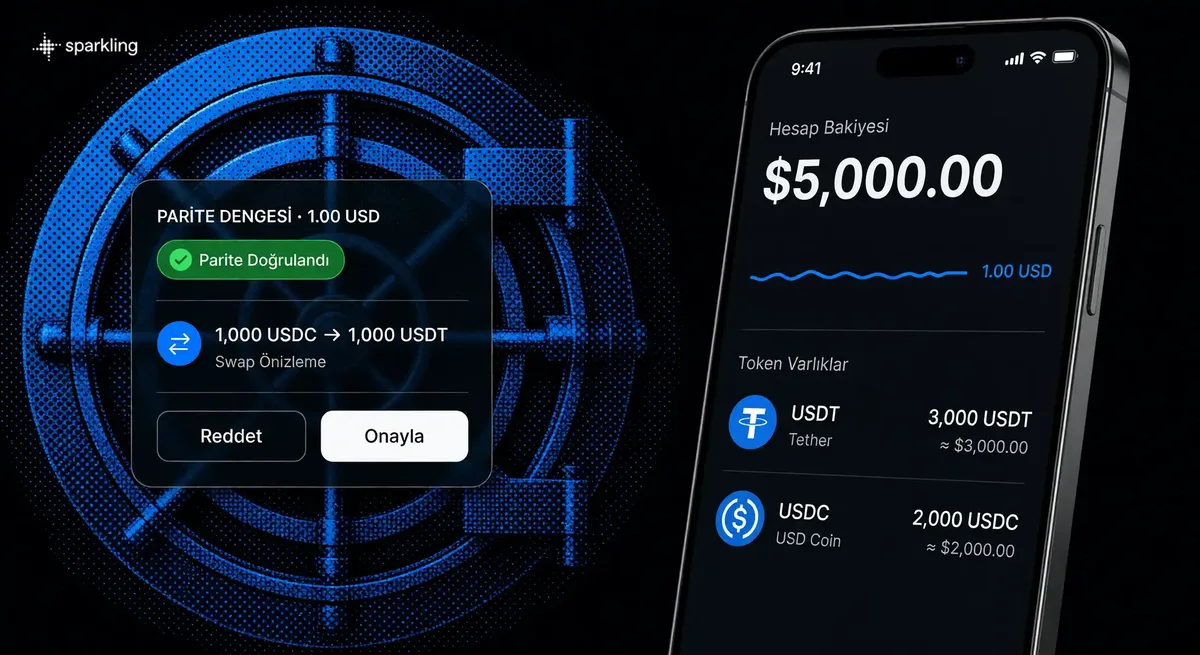
- Bu yakınlığı üç şey birlikte sağlar: bir rezerv, o rezerve karşı geri alım hakkı ve piyasadaki arbitraj. Fiyatın yerinde durması bir karar değil, bir sonuçtur.
- USDT ile USDC aynı işi farklı şirketlerle yapıyor. Tether ve Circle, rezerv bilgisini paylaşma biçimleri bakımından farklı profillere sahip.
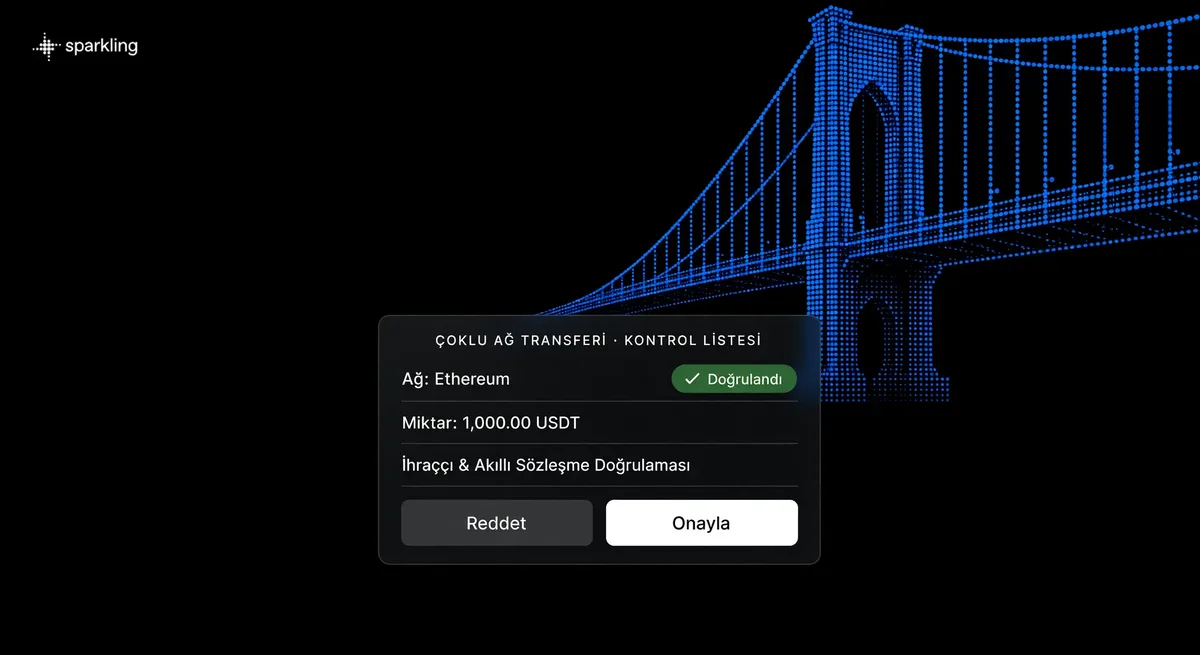
- Gönderim sırasında seçtiğiniz ağ, ödeyeceğiniz ücreti, işlemin hızını ve bir hata durumunda kaybı belirler.
- "Stabil" kelimesi bir tasarım hedefini anlatıyor, güvence altına alınmış bir sonucu değil. Depeg, ihraççı, ağ ve likidite riskleri aynı anda taşınır.
Stablecoin nedir ve neden "dijital dolar" deniyor?
Stablecoin, değerini bir referans varlığa, çoğunlukla ABD dolarına yakın tutmak üzere tasarlanmış bir kripto varlıktır. Fiyatı piyasayla birlikte hareket eden diğer kripto paraların aksine, bu varlıklar yerinde durmak üzere tasarlanır ve bu nedenle değer saklamaktan çok değer taşımak için kullanılır.
Bu çıpa, kategoriyi geri kalan kripto varlıklardan ayıran tek özellik ve onu üç iş için kullanışlı kılıyor: bir fiyatı sabitlemek, iki işlem arasında bakiye bırakmak ve değeri bir yerden bir yere taşırken yol boyunca dalgalanmaya maruz kalmamak.
Günlük konuşmada bu varlıklara dijital dolar deniyor. Benzetme pratikte iş görüyor, ancak üç şeyi gizliyor.
- Bir merkez bankası çıkarmıyor. USDT'nin ve USDC'nin arkasında rezervi yöneten özel şirketler var.
- Banka mevduatı değil. Bakiyenin arkasında mevduat sigortası veya devlet güvencesi bulunmuyor.
- Sabit bir değer sözü değil. Piyasa bu pariteyi, mekanizma çalıştığı sürece takip ediyor.
Bu ayrım önemli, çünkü sayfanın geri kalanında sıralanan risklerin tamamı bu üç maddeden türüyor.
Pariteyi ayakta tutan şey nedir?
Parite üç halkayla ayakta durur: bir rezerv, o rezerve karşı geri alım hakkı ve bu ikisinden doğan piyasa arbitrajı. Üçü birlikte çalıştığı sürece fiyat hedefin çevresinde kalır.
En yaygın modelde, yani fiat teminatlı stablecoin'lerde ihraççı, dolaşımdaki token değerine karşılık gelen nakit ve kısa vadeli varlıklardan oluşan bir rezerv tutar. Rezervin tek başına yaptığı iş sınırlıdır. Ona asıl gücü veren şey geri alım: yetkili bir katılımcı para yatırır ve ihraççı token üretir, token iade eder ve ihraççı onu yakarak rezervden karşılığını serbest bırakır.
Bu döngü, fiyatı hizada tutan arbitrajı üretiyor. Token piyasada paritenin biraz altında bulunabiliyor ve tam değerinden geri alınabiliyorsa, alıp geri alıma götürmek kâr bırakır. Ortaya çıkan alım baskısı fiyatı yukarı çeker. Ters yönde de aynı mantık işler.
Bu yüzden "dolara sabit" ifadesi teknik olarak eksik kalıyor. Daha doğrusu şu: fiyat, mekanizmanın çalıştığı varsayımıyla paritenin çevresinde dolaşıyor. Sakin günlerde sapma o kadar küçüktür ki kimse fark etmez. Sapmanın büyüdüğü anlar ise tam olarak mekanizmanın sınandığı anlardır.
Burada çoğu açıklamanın atladığı bir ayrıntı var. Geri alım kapısı genellikle perakende kullanıcıya açık değildir. Siz tokenınızı bir borsada veya uygulamada satarsınız, doğrudan ihraççıya gitmezsiniz. Yani arbitrajı yapan sizden başka birileridir ve pariteyi fiilen onlar taşır.
Zincirin nerede koptuğu sorusunun cevabı da buradan çıkıyor. Rezervin içeriğine dair ciddi bir şüphe doğduğunda, geri alım süreci tıkandığında veya stres anında piyasada karşı taraf kalmadığında arbitraj çıpasını kaybeder ve fiyat hedeften ayrılır. Bu duruma depeg deniyor ve sektörde birden çok kez yaşandı.
Üç farklı teminat modeli
Stablecoin'ler teminat modeline göre üçe ayrılır: fiat teminatlı, aşırı teminatlandırılmış kripto teminatlı ve algoritmik.
Bir stablecoin listesine baktığınızda asıl işe yarayan ayrım isimler değil, bu sınıflandırmadır. Aynı başlık altında birbirinden epeyce farklı risk profilleri bulunuyor.
- Fiat teminatlı modelde rezerv zincir dışında, nakit ve nakde yakın varlıklarda durur. USDT ve USDC buraya girer, risk ihraççıda ve rezervin kalitesinde toplanır.
- Aşırı teminatlandırılmış kripto teminatlı modelde teminat, ihraç edilen değerden fazlası kilitlenmiş kripto varlıklardır. Risk buradan koda ve teminatın kendi oynaklığına kayar.
- Algoritmik modeller pariteyi yeterli teminat yerine kurallar ve teşviklerle sürdürmeye çalışır. Pratikte en kırılgan model bu oldu; büyük bir örneği çöktü ve elinde tutanlar ciddi zarar gördü.
Bir ismi hangi kutuya koyacağınızı bilmek, listenin kendisini ezberlemekten daha uzun süre işinize yarar.
Bu tokenları kim çıkarıyor, arkasında ne var?
Fiat teminatlı bir stablecoin'in arkasında rezervi yöneten özel bir şirket vardır ve o tokena güvenmek pratikte o şirkete güvenmek demektir.
Bu şirket rezerve neyin gireceğine kendisi karar verir. Hangi bankalarla ve saklama kuruluşlarıyla çalışacağını, geri alım kapısını kime açacağını da o belirler. USDT'yi Tether, USDC'yi Circle ihraç ediyor; iki tokenın da güvenilirliği bu iki şirketin kararlarına bağlı.
İhraççılar rezervleri hakkında düzenli bilgi yayımlıyor ve bunlara bakmakta fayda var. Yalnızca neyi okuduğunuzu bilerek bakmak gerekiyor. Bir rezerv raporu, belirli bir tarihte çekilmiş fotoğraftır. Tam kapsamlı bir denetim değildir ve her koşulda dönüşümün açık kalacağının güvencesi de değildir.
Bu sayfada Tether veya Circle hakkında rakam vermiyoruz. Rezerv kompozisyonu, piyasa büyüklüğü ya da pazar payı gibi veriler sık değişiyor ve doğrulanmış güncel bir kaynağa bağlanmadan aktarılması yanıltıcı olurdu. İki ihraççının güncel rezerv açıklamalarını kendi yayınlarından kontrol edebilirsiniz.
USDT ile USDC: ortak yanları ve ayrıştıkları nokta
USDT ile USDC aynı fiat teminatlı modeli paylaşır; ayrıştıkları yer ihraççı kimliği ve rezerv bilgisinin paylaşılma biçimidir. Teminat modeli, referans varlık ve birden çok ağda dolaşım bakımından ikisi de aynı çerçeveye oturuyor.
Karşılaştırmalar genellikle farklarla başlıyor, oysa ortak yanlar daha belirleyici. Kullanıcıyı en doğrudan ilgilendiren ortak nokta da şu: ikisinin ihraççısı da belirli adresleri dondurma yetkisini teknik olarak elinde tutuyor. Bu yetki, bir yetkili makam talep ettiğinde veya çalıntı fonlar takip edildiğinde kullanılıyor. Dolayısıyla "sorun çıkarsa diğerine geçerim" refleksi bu noktada karşılık bulmuyor.
| Özellik | USDT | USDC |
|---|---|---|
| İhraççı | Tether | Circle |
| Teminat modeli | Fiat teminatlı | Fiat teminatlı |
| Referans varlık | ABD doları | ABD doları |
| Birden çok ağda dolaşım | Var | Var |
| Adres dondurma yetkisi | İhraççıda | İhraççıda |
Geriye kalan ayrım, rezerv bilgisinin ne sıklıkta ve hangi ayrıntıda paylaşıldığı ve her birinin hangi piyasalarda daha yaygın işlem gördüğü. Bu iki başlık zamanla değiştiği için bu sayfa birini diğerine tercih ettiren bir yargı kurmuyor. Kullandığınız platformda hangisinin karşılığı varsa ve raporlama tercihinize hangisi uyuyorsa, seçim oradan çıkar.
İki varlığı aynı sayfada ele almamızın nedeni de bu. Mekanizmaları, ayrı ayrı anlatmayı gerektirecek kadar farklı değil.
Aynı token neden birden çok ağda bulunuyor?
Bir ağdaki USDT ile başka bir ağdaki USDT teknik olarak iki ayrı tokendır; yalnızca ticari adı ve ihraççısı ortaktır. Bu yüzden bir ağdan gönderilen bakiye, uygun bir köprü kullanılmadan başka bir ağda karşılık bulmaz.
İhraççı aynı tokenı birden fazla blockchain üzerinde çıkarıyor, çünkü kullanıcılar farklı ağlarda duruyor ve her ağın kendi ücret ve hız profili var. Sonuçta ortaya aynı ismi taşıyan, ama birbirinin yerine geçmeyen bakiyeler çıkıyor.
Pratik sonucu şu: gönderim yaparken seçtiğiniz ağ, ödeyeceğiniz ücreti, işlemin ne kadar sürede sonuçlanacağını ve bir hata durumunda ne kaybedeceğinizi birlikte belirliyor. Zincir üzerindeki bir işlem yayınlandıktan sonra geri alınamıyor; yanlış adrese veya yanlış ağa gönderilen fonlar, Sparkling dahil hiçbir sağlayıcı tarafından iade edilemiyor.
Göndermeden önce üç şeyi doğrulayın: alıcı tarafın beklediği ağı, adresin gerçekten o ağa ait olduğunu ve elinizdeki tokenın aynı ağdaki sürümü olduğunu. Bu üç kontrol, bu sayfada anlatılan en pahalı hatayı önlüyor.
Ağlar arası geçiş bu nedenle ayrı bir işlem olarak ele alınmalı, sıradan bir gönderimin varyantı olarak değil.
Hangi riskleri üstleniyorsunuz?
Bir stablecoin dört ayrı riski aynı anda taşır: paritenin kopması, ihraççının başarısızlığı, ağ veya sözleşme hatası ve çıkış likiditesinin yokluğu.
Bunlar birbirinin yerine geçmiyor. Her birinin nedeni farklı olduğu için korunma yolu da farklı, birini kapatmak diğerini kapatmıyor.
Depeg riski
Depeg, bir stablecoin'in piyasa fiyatının hedef paritesinden belirgin biçimde ayrılmasıdır.
Rezervin içeriğine duyulan güven sarsıldığında, geri alım süreci tıkandığında veya stres anında piyasada alıcı kalmadığında arbitraj çalışmayı bırakır ve fiyat hedeften uzaklaşır. Sapma bazen saatler içinde kapanıyor, bazen kalıcı oluyor. Hangisinin olacağı olay anında bilinmez ve bu belirsizliğin kendisi de bir risktir.
İhraççı ve karşı taraf riski
Bir stablecoin, ihraççısının yükümlülüğüdür; şirketin mali durumu, rezerv yönetimi ve dondurma yetkisi doğrudan sizin bakiyenizi etkiler.
Elinizdeki token, arkasındaki şirketin size olan borcunu temsil ediyor. Bu borcun arkasında mevduat sigortası yok; şirketin mali durumu bozulursa başvurabileceğiniz bir garanti fonu bulunmuyor. Yukarıda değinilen adres dondurma yetkisi de aynı başlığın altında değerlendirilmeli, çünkü karşı tarafı bakiyenize teknik olarak müdahale edebilecek konuma getiren şey odur.
Ağ ve smart contract riski
Token sözleşmesindeki veya kullanılan protokoldeki bir hata, ihraççı sağlamken bile bakiyenizi etkileyebilir.
Stablecoin, sonuçta bir blockchain üzerinde çalışan yazılımdır. Sözleşmenin kendisinde, bir köprüde veya bakiyenin uğradığı herhangi bir protokolde bulunan açık, rezervlerle hiç ilgisi olmayan bir kayba yol açabilir. Ağ yoğunluğu ve kesintiler ise işlemin zamanlamasını bozuyor; tam da çıkmak istediğiniz anda işlem beklemeye düşebilir.
Likidite riski
Likidite riski, token pariteyi korusa bile istediğiniz büyüklükte ve anda çıkış bulamama ihtimalidir.
Ekranda görünen fiyat, o fiyattan her hacmin karşılanacağı anlamına gelmiyor. Piyasa sakinken fark edilmeyen bu sınır, stres anlarında hızla daralıyor: alım satım farkı açılır, derinlik azalır ve büyük bir bakiyeyi tek seferde çıkarmak ekrandaki fiyattan mümkün olmaz.
Pratikte ne işe yarıyor?
Stablecoin'ler işlemler arası değer birimi, işlem paritesi, piyasalar arası transfer aracı ve takaslarda ara halka olarak kullanılıyor. Dördünün ortak noktası, oynaklığı devreye sokmadan değer taşımak veya değeri bir yerde bekletmek.
- Pozisyondan çıktıktan sonra bakiyeyi bir yerde bekletmek. Piyasadan tamamen ayrılmadan oynaklığın dışında durmanın yolu.
- İşlem paritesi olarak. Çoğu kripto varlık, dolar cinsinden bir stablecoin karşısında fiyatlanıyor.
- Değeri bir piyasadan diğerine taşımak, aktarım sırasında fiyat dalgalanmasına maruz kalmadan.
- Takaslarda ara halka olarak. İki varlık arasında doğrudan derin bir piyasa yoksa yol bir stablecoin üzerinden kuruluyor; bu mekaniğin ayrıntısı takas işleminin nasıl yürüdüğü sayfasında.
Listede olmayan bir şey de var: değerlenmesi beklenen bir varlık. Stablecoin kendi başına getiri üretmez. Karşınıza çıkan faiz veya kazanç teklifleri tokenın kendisinden değil, borç verme ya da protokol katılımı gibi ayrı bir faaliyetten geliyor ve o faaliyetin kendi riskini taşıyor. İki şeyi ayrı değerlendirmek gerekiyor.
Bir başka yanlış anlaşılma kur tarafında. Dolara bağlı bir token tutmak, harcamalarınız Türk lirası cinsindense kur riskini ortadan kaldırmıyor, yalnızca yerini değiştiriyor: bakiye dolar tarafında yerinde kalırken lira karşılığı piyasayla birlikte hareket ediyor.
Sparkling içinde stablecoin'in yeri
Sparkling, bir ajanla birlikte gelen trading uygulamasıdır: ajan hamleyi hazırlar, işlemi siz onaylarsınız. sparkl.ing, swap'ın Solana, Ethereum, TON ve Bitcoin ağları arasında yapılabildiğini belirtiyor; sitedeki örnek komutlarda USDC de geçiyor. Bu sayfadaki ürün bilgileri sparkl.ing üzerinde 14 Ekim 2026 tarihinde yeniden doğrulandı.
Bu ifadeyi olduğu gibi okumak önemli. Ağlar adıyla belirtiliyor, ancak desteklenen token ve stablecoin listesi yayımlanmamıştır. Aynı nedenle bu sayfa da böyle bir liste vermiyor; bu bilgi doğrulanmadığı için yazılmıyor.
Akışın işleyişi şöyle. Kurduğunuz kurallara göre çalışan bir agent piyasayı izler ve işlem önerir, ancak kendiliğinden yürütmez. Her işlem sizin açık onayınızı gerektirir. Onaydan önce gördüğünüz quote içinde Sparkling'in komisyonu da yer alıyor. Güncel komisyon rakamları yayımlanmadığı için burada bir sayı vermiyoruz; ücretleri işlem anında quote üzerinden kontrol edebilirsiniz. Ağ ücretleri maliyetine yansıtılıyor; kullanım koşullarına göre işlem başarısız olsa bile iade edilmiyor. Quote'taki fiyat ise tahminidir; gerçekleşen fiyat piyasa hareketi, slippage ve ağ yoğunluğu nedeniyle farklılaşabilir.
Bakiyenin nerede durduğu ayrı bir konu ve bu sayfada yalnızca kısaca geçiyor. Sparkling, tek bir self-custodial bakiyeden çalışır: anahtarlarınız sizde kalır ve seed phrase'inizi istediğiniz an dışa aktarabilirsiniz. Ayrıntısı cüzdan türleri ve anahtarların kimde olduğu sayfasında. Satın alma tarafı da burada değil, kripto almanın adımları sayfasında anlatılıyor.
Kapsam konusunda bir hatırlatma: Sparkling bir banka, aracı kurum, yatırım danışmanı veya saklama kuruluşu değildir.
Türkiye'de düzenleme hangi noktada?
Türkiye'de kripto varlık hizmet sağlayıcıları 7518 sayılı Kanun'la SPK'nın yetkilendirme ve denetim kapsamına alındı; kanun 2 Temmuz 2024 tarihinde 32590 sayılı Resmî Gazete'de yayımlandı.
Kanun, 6362 sayılı Sermaye Piyasası Kanunu'nu değiştirerek Kripto Varlık Hizmet Sağlayıcısı kategorisini tanımladı ve bu faaliyet için yetkilendirmeyi zorunlu hale getirdi. Uygulama tebliğleri III-35/B.1 ve III-35/B.2 ise 13 Mart 2025 tarihinde yürürlüğe girdi. MASAK ayrıca bu sağlayıcılar için kimlik doğrulama, şüpheli işlem bildirimi ve yaptırım taraması yükümlülüklerini denetliyor.
Dikkat edilmesi gereken bir nokta var. SPK bir geçici liste yayımlıyor ve bu listede yer almak, kurumun kendi açıklamasına göre nihai veya tam yetkilendirme anlamına gelmiyor; süreç hâlâ geçiş aşamasında. Bir sağlayıcının listede görünmesini doğrudan "lisanslı" diye okumak bu yüzden hatalı olur. SPK'nın Kripto Varlık Hizmet Sağlayıcıları listesini güncel haliyle kendiniz inceleyebilirsiniz.
İkinci nokta kapsamla ilgili. Bu çerçeve, Türkiye'de hizmet veren sağlayıcıları hedefliyor. USDT ve USDC gibi tokenların ihraççıları ise Türkiye dışında ve başka hukuk düzenleri altında faaliyet gösteriyor, dolayısıyla elinizdeki tokenın arkasındaki şirketin Türk düzenleyicileri karşısındaki konumu ayrı bir sorudur.
Kullanıcı tarafındaki karşılığı da şu: bir platformun düzenleyici durumu, o platformda tuttuğunuz tokenın kendi risklerini ortadan kaldırmıyor. Yukarıda sıralanan dört risk, sağlayıcının yetkilendirme durumundan bağımsız olarak yerinde kalıyor.
Son olarak, bu sayfa Sparkling'in Türkiye'deki düzenleyici statüsü hakkında bir iddia içermiyor. Sparkling'in SPK tarafından yetkilendirildiği veya söz konusu listede yer aldığı doğrulanmış değildir ve doğrulanmadan yazılmaz.
Kaynaklar ve geçerlilik
Bu sayfadaki ürün bilgileri sparkl.ing üzerinde 14 Ekim 2026 tarihinde yeniden doğrulandı, düzenleme bilgileri 20 Eylül 2026 tarihinde doğrulandı. Düzenleme tarafı hızlı değişiyor, bu yüzden karar vermeden önce güncel durumu kaynağından kontrol etmenizi öneririz.
Kullanılan kaynaklar:
- Resmî Gazete, 7518 sayılı Kanun (2 Temmuz 2024, Resmî Gazete Sayı: 32590), 6362 sayılı Sermaye Piyasası Kanunu değişikliği.
- SPK, III-35/B.1 ve III-35/B.2 sayılı Tebliğler (yürürlük 13 Mart 2025) ve Kripto Varlık Hizmet Sağlayıcıları listesi.
- MASAK, kripto varlık hizmet sağlayıcıları için kimlik doğrulama ve bildirim yükümlülükleri.
- Sparkling Kullanım Koşulları (son güncelleme 24 Mayıs 2026) ve sparkl.ing üzerindeki ürün açıklamaları.
Peg mekanizması, teminat modelleri, ağlar ve risk kategorileri sektörün genel bilgisidir ve tek bir sağlayıcıya ilişkin iddialar değildir.
Bu içerik bilgilendirme amaçlıdır, bireysel yatırım tavsiyesi değildir. Sparkling'i işleten Swarming Labs LTD Britanya Virjin Adaları'nda kayıtlıdır ve bu sayfa şirketin Türkiye'deki düzenleyici statüsü hakkında bir iddia içermez.
FAQ
Yanlış ağdan USDT gönderirsem ne olur?
İyi ihtimalle, alıcı taraf o ağı da destekleyen bir platformsa teknik destekle kurtarılabilir. Kötü ihtimalle bakiye kaybolur. Zincir üzerindeki onaylanmış bir işlem geri alınmadığı için tek gerçek koruma, göndermeden önce alıcının beklediği ağı doğrulamaktır.
USDT veya USDC tutmak bankadaki dolarla aynı şey mi?
Hayır. Banka mevduatı, denetlenen bir kurumun yükümlülüğüdür ve kendi rejimine tabidir. Stablecoin ise özel bir şirketin çıkardığı bir tokendır; arkasında mevduat sigortası yoktur ve yukarıda anlatılan dört riski taşır.
İhraççı fonlarımı dondurabilir mi?
Evet, bu gerçek bir ihtimal ve USDT ile USDC için aynı biçimde geçerli. Token sizin bakiyenizde görünse de adres düzeyinde müdahale yetkisi ihraççıda kalıyor; nedenleri ve kullanım durumları yukarıdaki karşılaştırma bölümünde.
Stablecoin tutmak faiz getirir mi?
Tokenın kendisi getiri üretmiyor. Karşınıza çıkan faiz teklifleri borç verme veya protokol katılımı gibi ayrı bir faaliyetten geliyor ve o faaliyetin riskini ayrıca değerlendirmek gerekiyor.
Türkiye'de stablecoin yasak mı?
Bu sayfa hukuki bir hüküm vermiyor. Doğrulanabilen çerçeve şu: hizmet sağlayıcılar 7518 sayılı Kanun kapsamında SPK yetkilendirmesine tabi ve MASAK denetimi altında. Kullanmayı düşündüğünüz platformun durumunu SPK’nın yayımladığı listeler üzerinden kontrol edebilirsiniz.
USDT veya USDC nereden alınır, nerede saklanır?
İkisi de bu sayfanın kapsamı dışında ve kendi sayfalarında anlatılıyor: satın alma akışı için kripto nasıl alınır rehberi, saklama ve anahtarların kimde olduğu konusu için kripto cüzdan sayfası.
Updated: