Her trader bir ajanı hak eder.
AVANTAJLAR
Sparkling sizin adınıza kripto işlemlerinizi hazırlar – onayı her zaman siz verirsiniz.
E-postanızla başlayın. İmzayı yalnızca siz atarsınız; anahtarlarınızı görmeyiz, fonlarınızı tutmayız.
"PnL'imi göster", "100 USDC'yi SOL'a takas et." Hepsi bu kadar.
Long, short ve kaldıraçlı pozisyonlar Hyperliquid yürütmesiyle; tahmin piyasaları Polymarket ile.
Solana, Ethereum, TON ve Bitcoin ağları arasında tek bir bakiyeden takas.
Ajan önerir, siz onaylarsınız — her takas veya işlem önce teklifini gösterir.
Prediction markets nedir ve tahmin piyasaları nasıl çalışır?
Prediction markets, Türkçede tahmin piyasaları olarak anılan, belirli bir olayın önceden tanımlanmış bir sonucunun alınıp satıldığı piyasalardır. Kontratın fiyatı, piyasanın o sonuca verdiği ima edilen olasılık gibi okunur: fiyat yükseldikçe katılımcıların o sonuca daha yüksek şans verdiği anlaşılır.
Türkiye'den bakan bir okur için bir şeyin baştan söylenmesi gerekiyor. Kategorinin en bilinen platformu olan Polymarket'e Türkiye'den erişim, Milli Piyango İdaresi Genel Müdürlüğü'nün 16.07.2026 tarihli 2026/10 sayılı kararıyla, 7258 sayılı Kanun kapsamında yasa dışı bahis gerekçesiyle engellenmiştir. Bu tablo, kavramın ne olduğu sorusunu ortadan kaldırmıyor. Sayfanın amacı da bu: mekaniği baştan sona anlatmak. Nasıl çalıştığını bilmek, konu karşınıza hangi biçimde çıkarsa çıksın işinize yarar.
Kısaca: tahmin piyasaları nasıl çalışır?
- Tahmin piyasasında bir varlık değil, tanımlı bir sonuç alınır. Sonuç gerçekleşirse kontrat tam değerine, gerçekleşmezse sıfıra gider.
- Kontrat fiyatı ima edilen olasılığı gösterir, ölçülmüş nesnel bir olasılığı değil.
- Pozisyondan olay sonuçlanmadan çıkmak mümkündür, ancak bu karşı tarafta alıcı bulunmasına bağlıdır.
- Sonucu, kural metninde önceden belirlenmiş bir kaynak belirler. Kural metnindeki belirsizlik doğrudan kontratın değerini etkiler.
- Polymarket'e Türkiye'den erişim 16.07.2026 tarihinde Milli Piyango İdaresi Genel Müdürlüğü'nün 2026/10 sayılı kararıyla, 7258 sayılı Kanun kapsamında engellenmiştir. Türk hukukunda prediction markets için ayrı bir istisna kategorisi bulunmuyor.
Prediction market (tahmin piyasası) nedir?
Tahmin piyasasında bir varlık değil, tanımlı bir sonuç alınıp satılır. Sonuç gerçekleşirse kontrat tam değerine, gerçekleşmezse sıfıra gider.
Bir hisse senedinde şirketin küçük bir parçasına, doğrudan kripto alımında varlığın kendisine sahip olursunuz. Tahmin piyasasında satın aldığınız şey ise bir ifadedir: belirli bir tarihte açıklanacak bir göstergenin belirli bir eşiğin üzerinde olup olmayacağı gibi, önceden ve dar biçimde tanımlanmış bir sonuç.
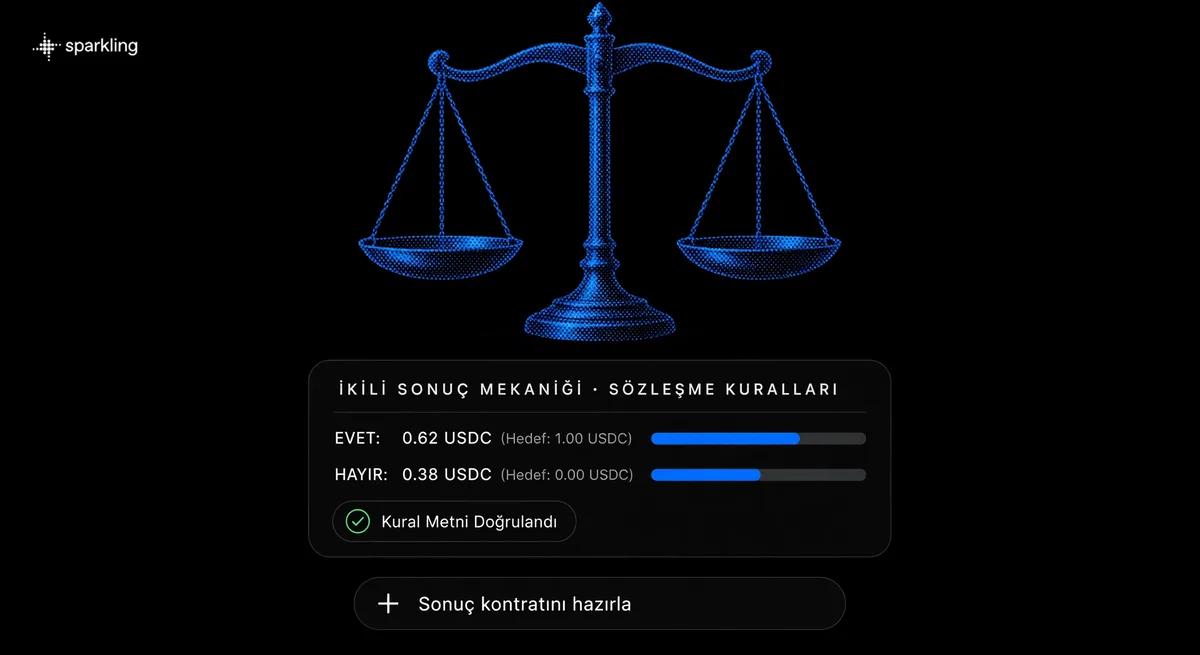
Kontratlar çoğunlukla ikili çalışır. Olay sonuçlandığında kontrat ya tam değerine ulaşır ya da sıfırlanır. Ara değerler yalnızca olay henüz sonuçlanmamışken, piyasa fiyatı olarak vardır.
Bu yapı kategoriyi diğer enstrümanlardan ayırır. Bir hisseyi veya kripto varlığı süresiz biçimde elinizde tutabilirsiniz. Tahmin piyasası kontratının ise bir bitiş noktası vardır ve o noktada sonuç netleşir. Kazanç veya kayıp, sonunda fiyatın nereye gittiğiyle değil, sonucun ne çıktığıyla belirlenir. Kontratın vadesi de piyasadan piyasaya değişir: bazıları birkaç gün, bazıları aylar sürer.
Kontrat fiyatı neden bir olasılık gibi okunur?
Fiyat, piyasanın o sonuca verdiği ima edilen olasılığı gösterir. Bu, ölçülmüş nesnel bir olasılık değil, katılımcıların kolektif tahminidir.
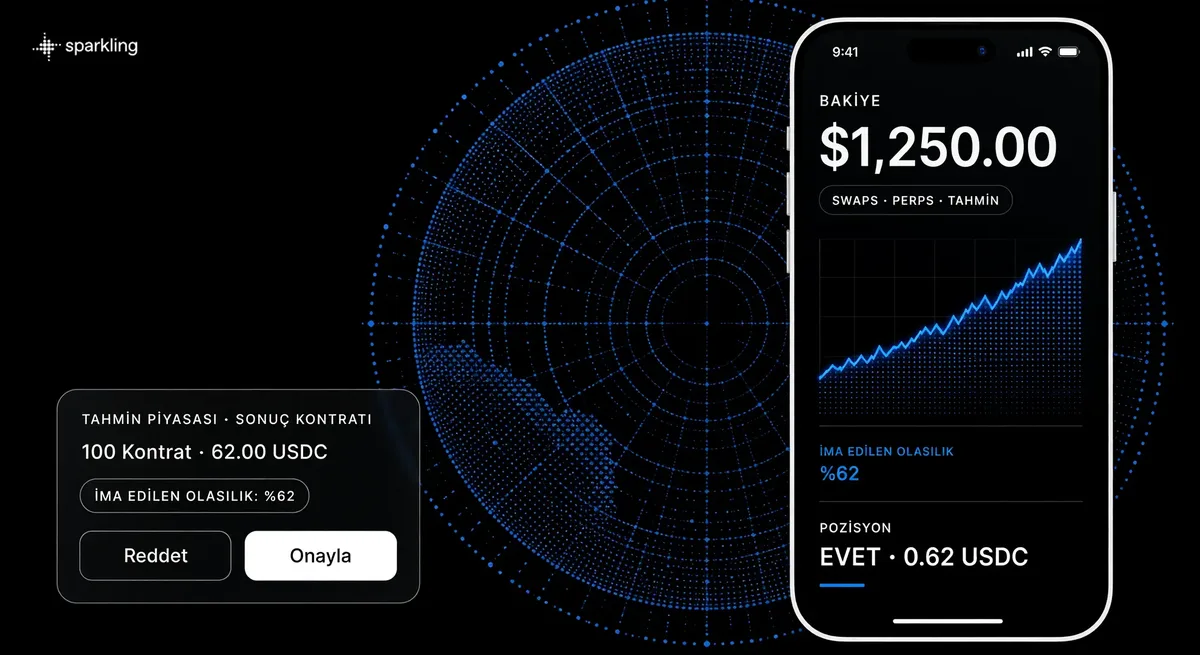
Mekanik basit bir örnekle görülebilir. Bir kontratın, sonuç gerçekleşirse 1 birim ödeyeceğini varsayalım. Kontrat 0,62 fiyatından işlem görüyorsa, alıcılar o sonuç için 1 birimin yüzde 62'sini ödemeye razı demektir. Piyasanın o sonuca verdiği ima edilen olasılık da yüzde 62 olarak okunur.
Okumanın sınırı tam burada başlıyor. İma edilen olasılık bir ölçüm sonucu değildir. Fiyatı belirleyen şey, katılımcıların elindeki bilgi, o bilgiyi yorumlama biçimleri ve o an piyasada dönen para miktarıdır. Katılımcılar topluca yanılıyorsa fiyat da yanılır.
Fiyat ayrıca olasılık dışındaki etkenlerle de kayabilir. Likidite düşükse alış ve satış arasındaki fark açılır, işlem maliyetleri fiyatı iter, büyük bir emir kısa süreliğine fiyatı beklentiden uzaklaştırabilir. Kısacası fiyat, piyasanın o andaki tahminidir. Olayın gerçek olasılığı değildir.
Sonuç kontratı ne anlama gelir?
Sonuç kontratı, olayın kendisine değil kural metnindeki tanımına bağlıdır. Hangi kaynağın, hangi tarihte, hangi eşiği ölçtüğü önceden yazılıdır.
Ayrım kulağa teknik geliyor, ama anlaşmazlıkların çoğu tam da buradan çıkıyor. İki kişi aynı gelişmeyi izleyip farklı sonuçlar çıkarabilir. Kontrat bu ihtimali daraltmak için olayı ölçülebilir biçimde tanımlar.
Bir sonuç kontratını tanımlayan dört unsur vardır:
- Olayın tanımı: hangi koşul gerçekleşirse sonuç evet sayılır.
- Sonuç kaynağı: sonucu hangi kurum, yayın veya veri seti belirler.
- Ölçüm tarihi: hangi ana ait veri esas alınır.
- İtiraz süreci: sonuca itiraz edilebilir mi, edilirse kim karara bağlar.
Bu dördünden biri belirsizse kontratın değeri de belirsizleşir. Kural metni okunmadan alınan bir pozisyon, aslında ne satın alındığı bilinmeden alınmış bir pozisyondur. Deneyimli katılımcıların fiyattan önce kural metnine bakmasının nedeni budur.
Pozisyona nasıl girilir, olay bitmeden nasıl çıkılır?
Pozisyondan olay sonuçlanmadan çıkabilirsiniz, ancak bu koşulludur: karşı tarafta alıcı olması ve fiyatın kabul edilebilir olması gerekir.
Giriş tarafı görece basit. Bir sonucu seçersiniz, o sonucun kontratını güncel fiyattan alırsınız, aldığınız kontrat sayısı ve ödediğiniz tutar pozisyonunuzu oluşturur. Ödediğiniz tutar aynı zamanda riske attığınız tutardır.
Çıkış tarafı ise piyasadaki ilgiye bağlı. Kontratı olay sonuçlanmadan satabilirsiniz, ama bunun için karşı tarafta o fiyattan almaya razı biri olmalıdır. İlgi gören bir piyasada bu genellikle sorun olmaz. İlginin az olduğu bir piyasada ise alış ve satış fiyatları arasındaki fark açılır ve erken çıkış hesapladığınızdan pahalıya gelebilir.
Ekranda gördüğünüz fiyatın tahmini olduğunu da hesaba katın. Sparkling'in kullanım koşullarında belirtildiği gibi, teklif ekranındaki fiyatlar tahminidir; gerçekleşen fiyat piyasa hareketi, kayma ve ağ yoğunluğu nedeniyle farklı olabilir.
Bir piyasa nasıl sonuçlandırılır ve sonucu kim belirler?
Sonuç, kural metninde önceden belirlenmiş bir kaynağa göre saptanır. Kaynağın gecikmesi veya sonucu revize etmesi hâlinde ne olacağı da önceden yazılı olmalıdır.
Sonuçlandırma, kontratın en kritik ve en az konuşulan tarafıdır. Piyasa açılırken sonucu kimin belirleyeceği yazılır: bir kamu kurumunun yayını, bir veri sağlayıcının serisi veya resmi bir açıklama olabilir. Sonuç açıklandığında kontratlar bu kaynağa göre kapanır.
Asıl mesele şu: kaynak her zaman beklendiği gibi davranmıyor. Kaynak yayını geciktirebilir, açıkladığı rakamı sonradan revize edebilir veya o dönem hiç yayın yapmayabilir. Bu üç durumda ne olacağı kural metninde ayrı ayrı yazılı olmalıdır: kontrat ne kadar süre açık kalır, ilk açıklanan rakam mı yoksa düzeltilmiş rakam mı esas alınır, piyasa iptal edilirse ödemeler ne olur.
Pozisyon almadan önce kural metninde şu dört sorunun cevabını arayın:
- Sonucu hangi kaynak belirliyor?
- Hangi tarihli veri esas alınıyor?
- Kaynak gecikirse veya sonucu revize ederse ne oluyor?
- İtiraz mümkün mü, itirazı kim karara bağlıyor?
Bu sorulara net cevap veremeyen bir kural metni, fiyat ne kadar cazip görünürse görünsün belirsizlik taşır.
Türkiye'de durum: Polymarket 16 Temmuz 2026'da engellendi
Polymarket'e Türkiye'den erişim, Milli Piyango İdaresi Genel Müdürlüğü'nün 16 Temmuz 2026 tarihli 2026/10 sayılı kararıyla, 7258 sayılı Kanun kapsamında engellenmiştir.
Karar, Futbol ve Diğer Spor Müsabakalarında Bahis ve Şans Oyunları Düzenlenmesi Hakkında Kanun olarak bilinen 7258 sayılı Kanun'a dayanıyor ve platformu yasa dışı bahis kapsamında değerlendiriyor. Türkiye'de erişim engelleri teknik olarak Bilgi Teknolojileri ve İletişim Kurumu tarafından uygulanıyor.
Kararın zamanlaması, kategoriyi anlamak isteyen biri için asıl öğretici kısım. Polymarket, Türkiye erişimini 1 Temmuz 2026 tarihinde, Paribu ile kurduğu ortaklık üzerinden başlatmıştı. Paribu, Sermaye Piyasası Kurulu'nun yayımladığı geçici listede (Faaliyette Bulunanlar Listesi) yer alan yerli platformlardan biri; ama bu listede yer almak, Kurulun kendi açıklamasına göre nihai bir lisans veya yetkilendirme anlamına gelmiyor. Ayrıca Polymarket entegrasyonu, Paribu'nun düzenlemeye tabi borsa faaliyetinden ayrı bir yapıdaydı: self-custodial bir DeFi cüzdan akışı üzerinden sunuldu. Engelleme kararı, entegrasyonun başlamasından on dört gün sonra geldi. Geçici listede yer alan yerli bir sağlayıcı üzerinden, hem de self-custodial bir akışla sunulmuş olması bile platformun engellenmesini önlemedi.
İki düzenleme farklı konuları kapsıyor. Sermaye Piyasası Kurulu'nun 7518 sayılı Kanun ile yürüttüğü lisanslama rejimi kripto varlık hizmetlerini düzenliyor. Bahis ve şans oyunlarına ilişkin 7258 sayılı Kanun ise ayrı bir çerçeve ve bu çerçevede karar veren idare Milli Piyango İdaresi Genel Müdürlüğü. Polymarket hakkında 16 Temmuz 2026 tarihinde verilen erişim engeli kararı, platformun Türkiye'de yasa dışı bahis kapsamında değerlendirilmesine dayanıyordu. Türk hukukunda prediction market için ayrı veya istisnai bir yasal kategori bulunmuyor, ama bu kararın farklı yapıya sahip tüm tahmin piyasaları için otomatik ve aynı hukuki sonucu doğurduğu varsayılmamalıdır; her platformun durumu ayrıca değerlendirilir.
Uygulamanın ölçeği de tabloya dahil. T.C. Adalet Bakanlığı'nın 5 Eylül 2026 tarihli açıklamasına göre, yalnızca son bir yılda 7258 sayılı Kanun kapsamında yaklaşık 98.000 yasa dışı bahis bağlantılı internet sitesi tespit edildi. Bu rakam, söz konusu kanunun kâğıt üzerinde kalmış bir düzenleme olmadığını gösteriyor.
Son bir not. Bu sayfa, engellenmiş bir hizmete erişim sağlamaya yönelik hiçbir bilgi içermiyor. Buradaki amaç kavramı doğru anlatmak ve Türkiye'deki hukuki durumu olduğu gibi aktarmaktır.
Mekanik olarak bahisten farkı nedir?
Mekanik olarak fark vardır: sabit oran yerine sürekli değişen bir fiyat ve devredilebilir bir kontrat söz konusudur. Bu fark tek başına hukuki bir sonuç doğurmaz.
Klasik bir bahiste oran işlem anında sabitlenir ve kupon sonuçlanana kadar öyle kalır. Tahmin piyasasında fiyat sürekli değişir, kontrat başkasına devredilebilir ve olay sonuçlanmadan pozisyondan çıkmak mümkündür. Karşı tarafınız bir bahis şirketi değil, aynı piyasadaki diğer katılımcılardır.
Bu farklar gerçek, ama hukuki bir muafiyet üretmiyor. Bir ürünün teknik olarak farklı çalışması, hukuken farklı sınıflandırılacağı anlamına gelmiyor. Türkiye'de bu değerlendirme zaten yapılmış durumda: yetkili idare bu tür platformları 7258 sayılı Kanun kapsamında ele alıyor ve mevzuatta bu ürünlere tanınmış ayrı bir kategori yok.
Vadeli işlemlerden ve doğrudan kripto alımından farkı
Doğrudan alımda varlık, vadeli işlemde kaldıraçlı bir fiyat pozisyonu, tahmin piyasasında ise tanımlı bir sonuç alınır. Kaldıraç ve likidasyon mekaniği tahmin piyasasında yoktur.
| Doğrudan kripto alımı | Kripto vadeli işlemler | Tahmin piyasası | |
|---|---|---|---|
| Ne alınır | Varlığın kendisi | Fiyat yönüne dayalı pozisyon | Tanımlı bir sonuç |
| Kaldıraç | Yok | Var | Yok |
| Değer neye bağlı | Varlığın piyasa fiyatı | Fiyat hareketi ve funding maliyeti | Sonucun gerçekleşip gerçekleşmemesi |
| Nasıl kapanır | Satış | Pozisyon kapatma veya likidasyon | Satış veya sonuçlandırma |
Tablodaki satırlar arasında kaldıraç satırı en çok karıştırılanı. Kripto vadeli işlemlerde kaldıraç hem kârı hem zararı büyütür, funding rate açık pozisyonda süregelen bir maliyet yaratabilir ve pozisyon piyasa aleyhe hareket ettiğinde tamamen likide edilebilir. Tahmin piyasasında bu mekaniklerin hiçbiri yoktur. Riskiniz ödediğiniz tutarla sınırlıdır, ancak o tutarın tamamını kaybedebilirsiniz.
Kaldıraçlı işlemlerin nasıl çalıştığı kripto vadeli işlemler sayfasında ayrıca anlatılıyor. İki mekaniği birbirine benzer enstrümanlar olarak düşünmemek gerekiyor.
Bu kategorinin riskleri
Sonuç ikili olduğu için pozisyona konan tutarın tamamı kaybedilebilir. Buna ek olarak sonuç kaynağı, likidite, kural metni belirsizliği ve işlemlerin geri alınamazlığı risk oluşturur.
| Risk | Pratikte ne anlama geliyor |
|---|---|
| Tamamen kayıp | Sonuç aleyhinize çıkarsa pozisyona koyduğunuz tutarın tamamı gider, kısmi geri dönüş yoktur |
| Sonuç kaynağı riski | Kaynak gecikir, rakamı revize eder veya yayın yapmazsa kontratın nasıl kapanacağı kural metnine kalır |
| Kural metni belirsizliği | Olay dar biçimde tanımlanmamışsa aynı gelişme farklı yorumlanabilir ve itiraza açılır |
| Likidite riski | Alıcı bulunmayan bir piyasada erken çıkış istediğiniz fiyattan gerçekleşmeyebilir |
| Geri alınamazlık | On-chain işlemler yayınlandıktan sonra geri alınamaz, yanlış adrese gönderilen tutar iade edilmez |
Maliyet tarafını da unutmamak gerekiyor. sparkl.ing'e göre perpetual ve tahmin piyasası işlemleri gasless'tir (ağ ücreti alınmaz); işlem ücretleri ve funding devam eder. Ağ ücretleri swap, para yatırma ve çekme işlemlerinde doğabilir ve kullanım koşullarına göre başarısız işlemde de iade edilmez; platform komisyonu ise onaydan önce teklif ekranında görünür. Küçük tutarlı ve sık işlemlerde bu kalemler sonucu belirgin biçimde değiştirebilir.
Kripto işlemlerine yeni başlıyorsanız, kripto alım sürecinin temel adımları bu riskleri değerlendirmeden önce okunmaya değer.
Yapay zekâ ajanı ne hazırlar, siz neyi onaylarsınız?
Sparkling'in ajanı piyasayı izler ve işlem önerir, işlemi kendisi uygulamaz. Her işlem kullanıcının açık onayını gerektirir.
Sparkling, bir ajanla birlikte gelen trading uygulamasıdır ve sitesindeki ifade bu mantığı özetliyor: AI preps every move. You confirm. Ajan, kullanıcının belirlediği kurallara göre piyasayı izler ve bir işlem önerir. Son güncellemesi 24 Mayıs 2026 olan kullanım koşullarına göre her işlem kullanıcının açık onayını gerektiriyor.
Burada iki çekinceyi ayrı ayrı okumak gerekiyor.
Birincisi, Sparkling kendi kullanım koşullarında banka, aracı kurum, yatırım danışmanı, kayıtlı borsa veya saklama kuruluşu olmadığını belirtiyor. Aynı bölümde finansal, hukuki, vergisel veya muhasebe tavsiyesi kaynağı da olmadığı yazılı.
İkincisi, yine aynı koşullarda, vadeli işlemler ve tahmin piyasalarının regülasyon kısıtları nedeniyle belirli ülkelerde veya belirli kullanıcılar için kullanılamayabileceği belirtiliyor.
Sparkling'in canlı sitesinde 14.10.2026 tarihinde yapılan kontrole göre, listelenen entegrasyonlar arasında Polymarket de yer alıyor. Bu liste bir ürün ilişkisini tarif eder ve Türkiye'deki erişim ya da hukuki durum hakkında hiçbir şey söylemez. Türkiye için geçerli olan, bu sayfada aktarılan engelleme kararıdır. Sparkling'in Türkiye'de tahmin piyasası ürünü sunup sunmayacağı ise teyit edilmiş bir bilgi değildir ve bu sayfa bu konuda bir vaat içermiyor.
Türkiye'den bakan bir okur pratikte ne yapabilir?
Bir hizmeti kullanmadan önce Sermaye Piyasası Kurulu'nun Kripto Varlık Hizmet Sağlayıcıları listesini inceleyebilir ve hizmetin Türkiye'deki güncel hukuki durumunu doğrulayabilirsiniz.
Kullanmayı düşündüğünüz her kripto hizmeti için dört adım hem meşru hem doğrulanabilir:
- Sermaye Piyasası Kurulu'nun Kripto Varlık Hizmet Sağlayıcıları listesini inceleyin. 7518 sayılı Kanun ile kurulan rejimde yetkilendirme ve denetim bu kurumda, uygulama tebliğleri 13.03.2025 tarihinde yürürlüğe girdi.
- Listede yer almanın ne anlama geldiğini not edin. Kurulun kendi açıklamasına göre geçici listede bulunmak nihai veya tam yetkilendirme anlamına gelmiyor, süreç geçiş aşamasında.
- Hizmetin sunduğu ürünlerin hangi çerçeveye girdiğini ayrıca kontrol edin. Polymarket örneğinde görüldüğü gibi, kripto tarafındaki lisanslı bir ortaklık bahis mevzuatı kapsamındaki engellemeyi önlemedi.
- Karar vermeden önce koşulları karşılaştırın ve güncel ücretleri uygulama üzerinden kontrol edin.
Bir not daha: Sparkling'in Sermaye Piyasası Kurulu'na başvurduğu veya bu listede yer aldığı teyit edilmiş değildir. Bu sayfa Sparkling adına herhangi bir lisans veya yetkilendirme iddiasında bulunmuyor.
Bilgilerin güncelliği ve yasal uyarı
Bu sayfadaki regülasyon bilgileri 20.09.2026 tarihi itibarıyla geçerlidir. Mevzuat ve idari kararlar değişebilir, bu nedenle bir hizmeti kullanmadan önce güncel durumu doğrulamakta fayda var.
Sayfada adı geçen kurumlar ve rolleri şöyle sıralanıyor: Sermaye Piyasası Kurulu, kripto varlık hizmet sağlayıcılarının yetkilendirilmesi ve denetimi; Mali Suçları Araştırma Kurulu (MASAK), kimlik doğrulama ve şüpheli işlem bildirimi yükümlülükleri; Bilgi Teknolojileri ve İletişim Kurumu, erişim engellerinin teknik olarak uygulanması; Milli Piyango İdaresi Genel Müdürlüğü, 7258 sayılı Kanun kapsamındaki kararlar.
İçerik bilgilendirme amaçlıdır ve bireysel yatırım, hukuk veya vergi tavsiyesi niteliği taşımaz. Geçmiş fiyat hareketleri gelecekteki sonuçlar için gösterge sayılmaz. Kripto varlıklarla yapılan işlemler yüksek risk taşır ve yatırdığınız tutarın tamamını kaybedebilirsiniz. Kendi durumunuz için yetkili bir danışmana başvurabilirsiniz.
FAQ
Kontrat fiyatı gerçekten olasılık mı?
Fiyat, piyasanın o sonuca verdiği ima edilen olasılığı gösterir. Bu bir ölçüm değil, katılımcıların kolektif tahminidir. Likidite ve işlem maliyetleri fiyatı gerçek beklentiden uzaklaştırabilir.
Olay bitmeden pozisyondan çıkabilir miyim?
Çoğu piyasada mümkündür, ancak koşulludur. Kontratı satabilmeniz için karşı tarafta o fiyattan almaya razı biri olmalıdır. İlginin az olduğu piyasalarda erken çıkış istediğiniz fiyattan gerçekleşmeyebilir.
Sonucu kim belirliyor?
Piyasa açılırken kural metninde belirlenen sonuç kaynağı belirler. Kaynağın gecikmesi veya rakamı revize etmesi hâlinde ne olacağı ve itirazın nasıl karara bağlanacağı da aynı metinde yazılı olmalıdır.
Türkiye'den Polymarket'e erişilebiliyor mu?
Hayır. Polymarket’e Türkiye’den erişim, Milli Piyango İdaresi Genel Müdürlüğü’nün 16 Temmuz 2026 tarihli 2026/10 sayılı kararıyla, 7258 sayılı Kanun kapsamında yasa dışı bahis gerekçesiyle engellenmiştir. Türk hukukunda prediction markets için ayrı bir istisna kategorisi bulunmuyor.
Yerli bir platformla ortaklık durumu değiştirir mi?
Polymarket örneğinde değiştirmedi. Platform, Türkiye erişimini 1 Temmuz 2026 tarihinde, SPK’nın geçici listesinde yer alan Paribu ile kurduğu ortaklık üzerinden, self-custodial bir DeFi cüzdan akışı olarak başlatmıştı; engelleme kararı on dört gün sonra geldi. Geçici listede yer almak lisans anlamına gelmiyor, ve entegrasyonun self-custodial yapıda olması da blokajı önlemedi.
Tahmin piyasasında kaldıraç var mı?
Hayır. Kaldıraç, funding rate ve likidasyon kripto vadeli işlemlerin mekaniğidir. Tahmin piyasasında riskiniz ödediğiniz tutarla sınırlıdır, ancak o tutarın tamamını kaybedebilirsiniz.
Updated: