Kripto vadeli işlemler ve perpetual futures nasıl çalışır?
Kripto vadeli işlemlerde para kaybeden kullanıcıların çoğu, yönü yanlış tahmin ettiği için değil, pozisyonun nasıl kapandığını bilmediği için kaybeder. Teminatın ne işe yaradığı, likidasyonu hangi fiyatın tetiklediği ve açık bir pozisyonu taşımanın neye mal olduğu, işlem açılmadan önce bilinmesi gereken şeylerdir. Bunlar ileri seviye ayrıntılar da değildir; ürünün temel çalışma kurallarıdır.
Bu sayfa o mekaniği anlatıyor: vadeli sözleşme ile perpetual sözleşme arasındaki fark, long ve short, teminat ve kripto kaldıraçlı işlem, fonlama oranı, likidasyon, mark fiyatı ve endeks fiyatı. Sinyal, hedef fiyat veya strateji önerisi bulamazsınız. Burada anlatılan şey ürünün nasıl çalıştığı ve hangi noktalarda karar vermeniz gerektiğidir.
Kısaca: bu sayfada ne var
- Vadeli işlem sözleşmesinde kripto varlığın kendisi cüzdanınıza girmez; sonucu fiyat hareketi belirler.
- Klasik sözleşmenin vade tarihi vardır, perpetual sözleşmenin yoktur; bu fark fonlama oranı düzeneğini zorunlu kılar.
- Teminat pozisyonun güvencesidir ve kaldıraç, fiyat hareketinin teminat üzerindeki etkisini aynı katsayıyla büyütür.
- Kaldıraç hem kârı hem zararı büyütür; pozisyon kısa süreli volatilite patlamalarında dahi tamamen likide edilebilir ve kapanan pozisyon fiyat sonradan toparlasa bile geri gelmez.
- Perpetual işlemlere erişim yargı bölgesine göre değişebilir. Türkiye’de kripto varlık hizmet sağlayıcıları SPK yetkilendirmesine tabidir ve Sparkling’in yetkilendirme durumu teyit edilmemiştir.
Kripto vadeli işlem nedir ve neyi satın alırsınız?
Kripto vadeli işlem, bir kripto varlığın fiyatı üzerine yapılan sözleşmedir. Varlığın kendisine sahip olmazsınız, fiyat hareketinin sonucuna maruz kalırsınız.
Fark cüzdana bakınca görülür. Spot piyasadan bitcoin aldığınızda bakiyenizde BTC görünür ve o bitcoin sizindir; istediğiniz zaman başka bir adrese gönderebilirsiniz. Bitcoin vadeli işlem pozisyonu açtığınızda ise cüzdanınıza BTC girmez. Bakiyenizde bir pozisyon ve o pozisyona ayrılmış bir teminat görünür. Sözleşmenin değerini belirleyen varlığa dayanak varlık denir.
Türev ürünlerin tanımı da buradan çıkar: değeri başka bir varlığın fiyatından türeyen sözleşmeler. Pratik sonucu şudur: kâr ve zarar, dayanak varlığı hiç elinizde tutmadan hesabınıza yansır.
Bu yapının iki tipik kullanımı var. Birincisi yön almak: fiyatın yukarı veya aşağı gideceği beklentisiyle pozisyon açmak. İkincisi korunma, yani elde tutulan bir varlığın fiyat riskini dengelemek. Spot tarafında kripto tutan bir kullanıcı, kısa vadeli düşüş riskini karşılamak için türev tarafında ters yönde pozisyon açabilir. İki kullanım da aynı mekaniği paylaşır; farklı olan tek şey, pozisyonun neden açıldığıdır.
Vadeli sözleşme bitiyor, perpetual sözleşme bitmiyor
Klasik vadeli sözleşme belirli bir tarihte sona erer. Perpetual sözleşmenin vade tarihi yoktur; siz kapatana veya likide edilene kadar açık kalır.
Vadesi olan bir sözleşmede o gün geldiğinde pozisyon kapanır ve hesaplaşma yapılır. Kripto tarafında bu hesaplaşma genellikle nakit olarak yapılır, yani varlığın kendisi el değiştirmez, aradaki fark hesaplara yansıtılır. Pozisyonu sürdürmek isteyen kullanıcı bir sonraki vadeye geçmek zorundadır ve bu geçişin kendi maliyeti vardır. Bu yapı geleneksel emtia ve endeks piyasalarından gelir ve kripto türevlerinde de aynı şekilde kurulur.
Perpetual futures sözleşmesi bu takvimi ortadan kaldırır. Vade olmadığı için pozisyon süresiz taşınabilir, ancak teknik bir sorun doğar: vade yoksa sözleşme fiyatını spot fiyata bağlayan doğal bir kuvvet de yoktur. Vadeli sözleşmede bu işi vade tarihinin yaklaşması görür, çünkü o tarihte iki fiyatın buluşması gerekir. Perpetual sözleşmede böyle bir buluşma noktası bulunmadığı için boşluğu fonlama oranı doldurur. Nasıl işlediğini aşağıda ayrı bir başlıkta ele alıyoruz.
Long ve short: pozisyonun yönünü seçmek
Long, fiyatın yükselmesinden kazanan pozisyondur. Short, fiyatın düşmesinden kazanan pozisyondur. İkisinde de ters yön aynı hızda zarar yazar.
Long pozisyonda fiyat yükseldikçe gerçekleşmemiş kârınız artar, düştükçe teminatınız erir. Short pozisyonda ilişki terse döner. Simetri burada önemli, çünkü kazanç senaryosunu anlatan her cümlenin tam karşılığı bir zarar senaryosudur ve iki taraf aynı katsayıyla işler.
Somut hali şöyle görünür. Bitcoin üzerine long pozisyon açtınız ve fiyat yüzde 5 yükseldi; kâr, pozisyon büyüklüğünün yüzde 5’i kadar olur. Aynı pozisyonda fiyat yüzde 5 düşseydi, kayıp da yine pozisyon büyüklüğünün yüzde 5’i olurdu. Kaldıraç kullanıldığında bu tutarın teminatınıza oranı büyür, ancak yüzdenin kendisi dayanak varlığın hareketiyle belirlenir.
Short tarafı, spot alımda bulunmayan bir imkândır. Elinizde olmayan bir varlığın fiyatındaki düşüşten kazanç sağlamak ancak türev bir sözleşmeyle mümkündür. Bedeli, pozisyonun zorunlu kapatılma riskiyle birlikte gelmesidir.
Teminat ve kripto kaldıraçlı işlem: örnek üzerinden
Teminat, pozisyonu açmak için ayırdığınız tutardır. Kaldıraç, bu teminatla kontrol ettiğiniz pozisyon büyüklüğünü artırır ve kâr ile zararı birlikte ölçekler.
Teminat, pozisyonun arkasına konan güvencedir. Bir satın alma bedeli gibi çalışmaz; pozisyon kapandığında geriye kalan bakiye size döner. Pozisyonu açmak için gereken tutara başlangıç teminatı, pozisyon açık kaldığı sürece hesapta bulunması gereken alt sınıra ise sürdürme teminatı denir. İkinci kavram doğrudan likidasyonla ilgilidir: bakiyeniz o sınıra indiğinde pozisyon zorunlu olarak kapatılır.
Aşağıdaki rakamlar yalnızca örnek amaçlıdır ve herhangi bir platformun güncel koşullarını yansıtmaz.
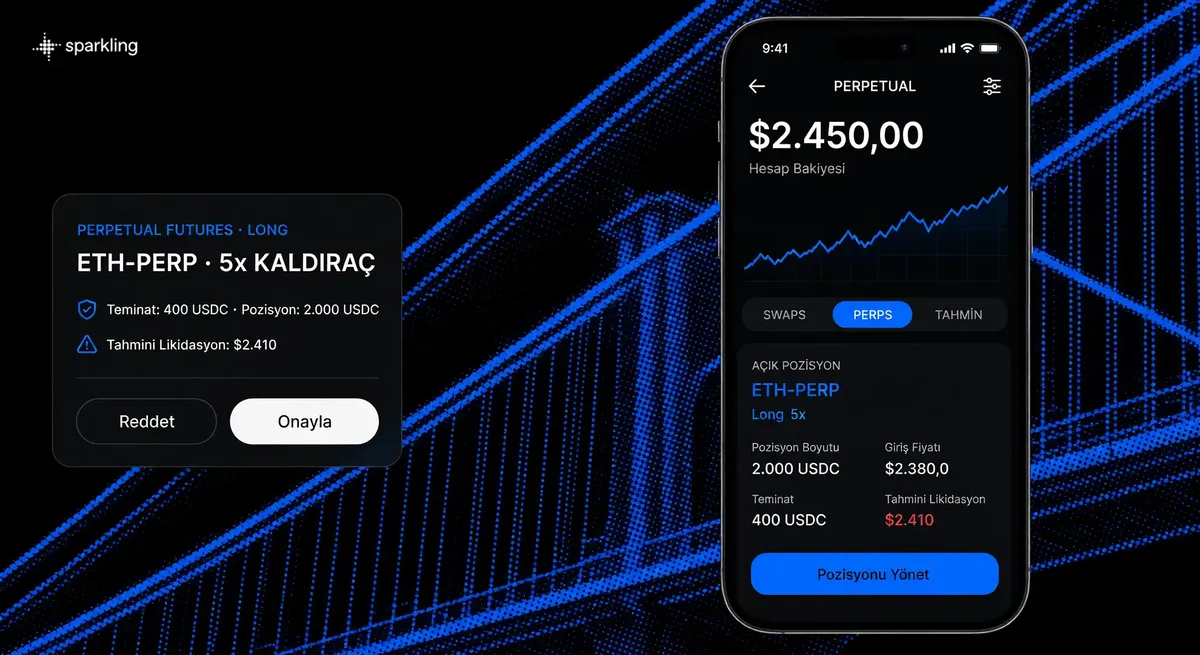
- Teminat: 400 ABD doları
- Kaldıraç: 5 kat
- Pozisyon büyüklüğü: 2.000 ABD doları
- Fiyat yüzde 10 lehinize hareket ederse pozisyon 200 dolar kazanır, bu teminatınızın yüzde 50’sidir
- Fiyat yüzde 10 aleyhinize hareket ederse pozisyon 200 dolar kaybeder, yine teminatınızın yüzde 50’si
Kaldıracın yaptığı iş bu satırlarda görünüyor: dayanak varlıktaki yüzde 10’luk hareket, teminat üzerinde yüzde 50’lik bir etkiye dönüşüyor ve katsayı iki yönde de aynı şekilde çalışıyor. Aynı örnekte kaldıraç 10 kat olsaydı, yüzde 10’luk ters hareket teminatın tamamına denk gelirdi.
Teminatın nasıl tutulduğu da sonucu etkiler. İzole teminat modunda risk, o pozisyona ayırdığınız tutarla sınırlıdır. Çapraz teminat modunda hesaptaki bakiyenin tamamı ortak güvence olarak kullanılır; pozisyon daha geç likide olabilir, ancak zarar hesabın geri kalanına yayılır. İki mod arasındaki seçim, tek bir pozisyonun hesabın tamamını etkileyip etkilemeyeceğini belirler.
Kaldıraç riski: neyi büyüttüğünü net yazalım
Kaldıraç hem kârı hem zararı büyütür. Pozisyon, kısa süreli volatilite patlamalarında dahi tamamen likide edilebilir.
Sparkling’in 24.05.2026’da son kez güncellenen Kullanım Koşulları bu riski dört başlıkta tanımlıyor ve dördü de pozisyon açılmadan önce bilinmelidir.
– Kaldıraç, kazancı da kaybı da aynı katsayıyla büyütür. Küçük bir fiyat hareketi teminat üzerinde çok daha büyük bir etki yaratır.
– Piyasa pozisyonun aleyhine hareket ettiğinde pozisyon tamamen likide edilebilir. Bunun için uzun süreli bir düşüş gerekmez, kısa süreli volatilite patlamaları da aynı sonucu doğurabilir.
– Fonlama oranı, açık pozisyon üzerinde cari bir maliyet yaratabilir. Pozisyonun yönü doğru olsa bile bu maliyet birikir.
– Teminat gereklilikleri önceden bildirim olmaksızın değişebilir. Dün yeterli olan teminat bugün yeterli olmayabilir.
Bu dört madde kripto kaldıraçlı işlemin yapısal özellikleridir. Daha düşük kaldıraç seçmek etkiyi küçültür, likidasyon ihtimalini ortadan kaldırmaz. Pozisyon büyüklüğünü teminata göre ayarlamak da aynı şekilde çalışır: riski yeniden ölçeklendirir, ortadan kaldırmaz.
Fonlama oranı: pozisyonu açık tutmanın cari maliyeti
Fonlama oranı, perpetual fiyatını spot fiyata yaklaştıran periyodik ödemedir. Pozisyon sahipleri arasında aktarılır ve açık pozisyonda cari maliyet yaratabilir.
Düzenek şöyle işler. Perpetual sözleşmenin fiyatı spot fiyatın üzerine çıktığında oran pozitif olur ve ödeme genellikle long tarafından short tarafına akar. Fiyat spotun altına indiğinde oran negatife döner ve ödemeyi short tarafı yapar. Ödemeyi yapan taraf pozisyonunu kapatmaya veya karşı tarafa geçmeye teşvik edilmiş olur, böylece iki fiyat birbirine yaklaşır.
Ödeme belirli zaman noktalarında hesaplanır. Yalnızca o anda açık olan pozisyonlar için işler, dolayısıyla ödeme saatinden önce kapatılan bir pozisyon o dönemin fonlamasını ödemez veya almaz. Bu ayrıntı, pozisyonu kısa tutan kullanıcılarla günlerce taşıyan kullanıcılar arasında ciddi bir maliyet farkı yaratır.
Sık karıştırılan nokta şudur: fonlama, platformun aldığı bir komisyon değildir, ödeme pozisyon sahipleri arasında el değiştirir. Yine de sizin açınızdan sonuç bir maliyettir ve pozisyonu uzun süre açık tutuyorsanız bu kalem birikir. Oranın büyüklüğü ve ödeme periyodu platforma göre değiştiği için bu sayfada rakam verilmiyor; güncel değeri işlem yaptığınız yerde kontrol edebilirsiniz.
Likidasyon ne zaman gelir ve neden geri alınamaz?
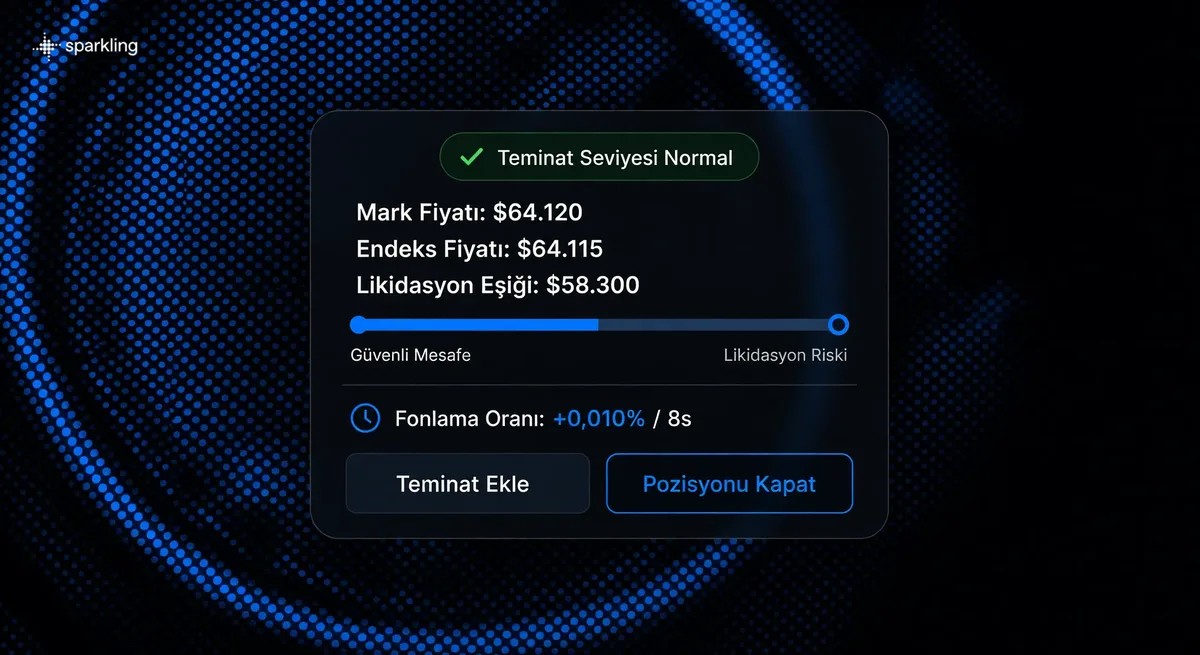
Likidasyon, teminatınız sürdürme teminatının altına indiğinde pozisyonun zorunlu kapatılmasıdır. Kapandıktan sonra fiyat toparlasa bile pozisyon geri gelmez.
Süreç kademeli işler. Fiyat pozisyonun aleyhine hareket ettikçe gerçekleşmemiş zarar büyür ve teminat bakiyesini aşağı çeker. Bakiye, o pozisyon için belirlenmiş sürdürme teminatı seviyesine indiğinde pozisyon otomatik olarak kapatılır. Bazı platformlar bu noktadan önce teminat tamamlama uyarısı gönderir, bazıları göndermez. Bazı sistemlerde ise pozisyonun tamamı yerine bir kısmı kapatılır ve kalan bölüm teminat oranı düzelene kadar açık tutulur; bu, kaybı geciktirir ama ortadan kaldırmaz.
Asıl anlaşılması gereken nokta kapanışın kalıcı olmasıdır. Likidasyon, pozisyonu kapatan gerçek bir işlemdir. Fiyat on dakika sonra eski seviyesine dönerse bu sizin için bir şey değiştirmez, çünkü artık açık bir pozisyonunuz yoktur ve teminat da tükenmiştir. Sert ama kısa süren fiyat hareketlerinde bu senaryo sık görülür: grafikte yalnızca ince bir iğne olarak kalan hareket, o anda açık olan kaldıraçlı pozisyonlar için kalıcı sonuç doğurur.
Mark fiyatı mı endeks fiyatı mı sizi likide eder?
Likidasyonu genellikle mark fiyatı tetikler, ekranda gördüğünüz son işlem fiyatı değil. Mark fiyatı, birden çok piyasadan hesaplanan endeks fiyatına dayanır.
Üç fiyatı ayırmak gerekir. Son işlem fiyatı, o sözleşmenin kendi emir defterinde gerçekleşen en son işlemin fiyatıdır. Endeks fiyatı, dayanak varlığın birden fazla referans piyasadaki fiyatlarından hesaplanan ortalamadır. Mark fiyatı ise endeks fiyatını temel alan ve pozisyonların değerlemesinde kullanılan fiyattır.
Endeksin birden fazla kaynaktan hesaplanmasının nedeni basit. Tek bir piyasaya bağlı bir referans, o piyasadaki teknik bir arıza veya ince likidite anında gerçekle bağını kaybeder. Birkaç piyasanın ortalaması alındığında tek bir kaynaktaki sapmanın sonuca etkisi küçülür.
Bu ayrım pozisyonun hayatta kalıp kalmamasını belirleyebilir. Tek bir emir defterinde oluşan ani bir sapma, son işlem fiyatını kısa süreliğine uçurabilir. Değerleme o fiyata bağlı olsaydı, gerçek piyasa fiyatı hiç oraya gitmemişken pozisyonlar likide olurdu. Hangi hesaplamanın kullanıldığı platforma göre değişir, bu nedenle likidasyonun hangi fiyata bağlandığını pozisyon açmadan önce kontrol edebilirsiniz.
Perpetual pozisyon ile spot alım arasındaki fark
Spot alımda varlığın kendisine sahip olursunuz ve likidasyon riski yoktur. Perpetual pozisyonda teminat yatırırsınız ve pozisyon zorunlu olarak kapatılabilir.
| Karşılaştırma | Spot alım | Perpetual pozisyon |
|---|---|---|
| Sahiplik | Varlık bakiyenize geçer | Sahiplik geçmez, sözleşme açılır |
| Yön | Fiyat yükselişinden kazanç | Long veya short |
| Likidasyon riski | Yok | Teminat eşiği aşılırsa var |
| Taşıma maliyeti | Yok | Fonlama oranı |
| Süre | Varlık sizde kaldığı sürece | Siz kapatana veya likidasyona kadar |
İki ürün farklı işler görür. Fiyat düştüğünde spot pozisyonunuzun değeri azalır, ancak varlık elinizde kalır ve toparlanmayı bekleyebilirsiniz; bu bekleyiş için ayrıca ödediğiniz bir bedel olmaz. Perpetual pozisyonda bekleme imkânı teminatınızın dayandığı yere kadardır ve bu süre boyunca fonlama ödemeleri de işler.
Pratikte bu, iki üründe zamanın ters yönde çalıştığı anlamına gelir. Spot tarafta zaman bir maliyet kalemi değildir. Türev tarafta ise açık kalan her gün hem fonlama hem de likidasyon riski taşır, bu yüzden pozisyonun ne kadar süre taşınacağı kararın parçasıdır. İlk kripto alımınızı nasıl yapacağınızı arıyorsanız kripto almanın adımları ayrı bir sayfada anlatılıyor.
Sparkling tarafında akış: ajan hazırlar, siz onaylarsınız
Sparkling’de ajan öneriyi hazırlar, işlemi siz onaylarsınız. Onay ekranında fiyat, yönlendirme ve komisyonlar gösterilir; onay olmadan işlem gerçekleşmez.
Ajan, sizin belirlediğiniz kurallara göre çalışan otomatik bir yapıdır. Piyasayı izler ve koşullar oluştuğunda bir işlem önerir. Öneriyi işleme dönüştüren adım sizin onayınızdır: Kullanım Koşulları’na göre işlemlerin tamamı kullanıcının açık onayını gerektirir. Ajanın önerisinin bir al-sat sinyalinden nasıl ayrıldığını kripto sinyalleri sayfasında bulabilirsiniz.
Onay ekranında Sparkling’in komisyonu işlemden önce gösterilir. sparkl.ing’e göre perpetual ve tahmin piyasası işlemleri gasless’tir (ağ ücreti alınmaz); işlem ücretleri ve funding devam eder. Ağ ücretleri swap, para yatırma ve çekme işlemlerinde doğabilir ve kullanım koşullarına göre başarısız işlemde de iade edilmez. Ekranda gördüğünüz fiyatların tahmini olduğunu da hesaba katmak gerekir; gerçekleşen fiyat, piyasa hareketi, slippage ve ağ yoğunluğu nedeniyle farklılaşabilir. Kaldıraçlı bir pozisyonda bu fark, giriş seviyesini ve dolayısıyla likidasyon fiyatını da kaydırır. Ürünün genel çalışma mantığını Sparkling’in çalışma mantığı sayfasında görebilirsiniz.
Perpetual işlemler sparkl.ing’e göre Hyperliquid yürütmesiyle çalışır; Lighter ‘yakında’ olarak işaretlidir. Bu bilgi sparkl.ing ana sayfasının 14.10.2026 tarihli kontrolüne dayanıyor. Bu sayfada kaldıraç seviyesi, fonlama oranı, komisyon oranı veya desteklenen piyasa sayısı için rakam taahhüt edilmiyor. Bu değerler değişebilir ve güncel halleri uygulamadaki onay ekranında görünür.
Türkiye’de durum: SPK çerçevesi ve erişilebilirlik
Türkiye’de kripto varlık hizmet sağlayıcıları SPK yetkilendirmesine tabidir. Perpetual erişimi yargı bölgesine göre değişebilir ve Sparkling’in SPK yetkilendirmesi teyit edilmemiştir.
Çerçeve 2024 yazında kuruldu. 32590 sayılı Resmî Gazete’de 2 Temmuz 2024 tarihinde yayımlanan 7518 sayılı Kanun, Sermaye Piyasası Kanunu’nu değiştirerek Kripto Varlık Hizmet Sağlayıcısı kategorisini tanımladı ve yetkilendirme ile denetim yetkisini Sermaye Piyasası Kurulu’na verdi. Uygulama tebliğleri III-35/B.1 ve III-35/B.2 ise 13.03.2025 tarihinde yürürlüğe girdi. MASAK bu sağlayıcılara kimlik doğrulama ve şüpheli işlem bildirimi yükümlülükleri getiriyor, BTK ise yetkisiz platformlara yönelik erişim engellerini uyguluyor. Yani çerçevenin uygulama tarafı da işliyor.
Burada sık atlanan bir ayrıntı var. SPK’nın yayımladığı geçici listede yer almak, Kurul’un kendi açıklamasına göre nihai veya tam yetkilendirme anlamına gelmiyor; rejim halen geçiş aşamasında. Bir sağlayıcının listede görünmesi, belirli bir türev ürünü bireysel yatırımcıya sunma hakkı kazandığı anlamına da gelmez. Bu iki konu ayrı ayrı değerlendirilir ve biri diğerinin yerine geçmez. Bir platformun adını listede görmek, o platformdaki her ürünün size açık olduğu sonucunu doğurmaz.
Sparkling’i işleten tüzel kişi Swarming Labs LTD’dir ve Britanya Virjin Adaları’nda kayıtlıdır. Kullanım Koşulları’nda şirketin banka, aracı kurum, yatırım danışmanı veya kayıtlı bir borsa olmadığı açıkça belirtiliyor. Şirketin SPK’ya başvurduğu veya geçici listede yer aldığı, bu içeriğin hazırlandığı tarihte teyit edilmemiştir. Aynı belge, perpetual işlemlerin düzenleyici kısıtlamalar nedeniyle belirli ülkelerde veya belirli kullanıcılar için kullanılamayabileceğini ve özellik erişiminin değişebileceğini de belirtiyor. Kimlik doğrulama sürecinde kimlik belgesi, adres teyidi veya fon kaynağına ilişkin belge talep edilebilir. Düzenleme tarafı hızlı değiştiği için erişim durumunu ve güncel koşulları işlem yapmadan önce kontrol etmenizde fayda var; SPK’nın Kripto Varlık Hizmet Sağlayıcıları listesini de inceleyebilirsiniz.
Pozisyon açmadan önce kontrol edilecekler
Pozisyon açmadan önce likidasyon fiyatınızı, teminat tipinizi, fonlama takvimini ve onay ekranındaki maliyetleri kontrol edin.
- Likidasyon fiyatınız hangi seviyede ve hangi fiyat türüne bağlanıyor?
- Teminatınız izole mi, çapraz mı? Zarar hesabın geri kalanına yayılabilir mi?
- Fonlama ödemeleri hangi aralıkla yapılıyor ve mevcut yön hangi tarafta?
- Onay ekranındaki komisyon ve ağ ücretleri toplamda ne tutuyor?
- Bulunduğunuz ülkede bu ürüne erişim açık mı ve koşullar güncel mi?
Bu kalemlerin tamamı, pozisyon açılmadan önce bakılacak şeylerdir. Likidasyon fiyatını sonradan öğrenmek, genellikle pozisyon çoktan kapandıktan sonra olur. Pozisyon büyüklüğünü de bu listeye bağlı olarak belirlemekte fayda var: teminatın hangi fiyat seviyesinde tükeneceğini bilmeden seçilen bir büyüklük, kararı piyasaya bırakmak anlamına gelir.
Kaynaklar ve güncellik notu
Bu sayfadaki bilgiler şu kaynaklara dayanıyor:
- Sparkling Kullanım Koşulları, son güncelleme 24.05.2026
- Sparkling’in canlı sitesindeki entegrasyon listesi, 14.10.2026 tarihli kontrol
- 7518 sayılı Kanun (2 Temmuz 2024, Resmî Gazete Sayı: 32590) ile SPK Tebliğleri III-35/B.1 ve III-35/B.2 (yürürlük 13.03.2025)
Ürün bilgileri 14.10.2026, düzenleme bilgileri 20.09.2026 tarihi itibarıyla günceldir. Burada anlatılanlar genel bilgilendirme amaçlıdır ve bireysel yatırım tavsiyesi değildir; Sparkling yatırım danışmanlığı hizmeti sunmaz. Piyasa koşulları ve platform kuralları değişebileceği için işlem öncesinde güncel bilgileri kontrol etmenizde fayda var.
FAQ
Teminatımdan fazlasını kaybedebilir miyim?
İzole teminat modunda kayıp, o pozisyona ayırdığınız tutarla sınırlı kalır. Çapraz teminat modunda hesaptaki diğer bakiye de güvence olarak kullanıldığı için zarar hesabın geri kalanına yayılabilir. Bakiyenin ötesine geçen açıklarda uygulanan kurallar platforma göre değişir; işlem yaptığınız yerin koşullarını inceleyebilirsiniz.
Likidasyon öncesinde uyarı gelir mi?
Bazı platformlar teminat tamamlama uyarısı gönderir, bazıları göndermez. Uyarı gelse bile hızlı fiyat hareketlerinde uyarı ile likidasyon arasındaki süre tepki vermeye yetmeyebilir. Uyarıyı bir güvenlik mekanizması olarak görmemekte fayda var; teminat oranını pozisyon açıkken kendiniz izlemeniz gerekir.
Vade yoksa pozisyonu istediğim kadar tutabilir miyim?
Teknik olarak perpetual sözleşmede sizi kapanışa zorlayan bir takvim yoktur. Pratikte iki sınır vardır: teminatınızın dayanma noktası ve fonlama ödemelerinin birikmesi. Yönü doğru tahmin etmiş olsanız bile uzun süre açık kalan bir pozisyonun taşıma maliyeti kâr hesabını değiştirir.
Perpetual sözleşme ile tahmin piyasası arasındaki fark nedir?
Perpetual sözleşmede sonucu bir varlığın fiyat yönü belirler ve pozisyon sürekli değerlenir. Tahmin piyasasında sonucu belirli bir olayın gerçekleşip gerçekleşmemesi belirler ve piyasa o olay sonuçlandığında kapanır. İki ürünün mekaniği ve risk yapısı farklıdır; ayrıntılar tahmin piyasaları sayfasında.
Sparkling belirli bir kaldıraç seviyesi taahhüt ediyor mu?
Hayır. Bu sayfada kaldıraç üst sınırı, fonlama oranı, komisyon oranı veya desteklenen piyasa sayısı için rakam verilmiyor. Bu değerler değişebilir ve doğrulanmış bir kaynağa dayanmadan yazılmaları yanıltıcı olur. Güncel değerleri işlem onayından önce uygulama içinde görebilirsiniz.
Updated: